“Fortalecer la cultura del seguro comienza por brindar información clara y ayudar a que las personas comprendan los riesgos a los que están expuestas cada vez que salen a conducir”.
— José Antonio Vera, agente de seguros.
De acuerdo con cifras del Observatorio Analítico Siniestros con Seguro (OASIS) de la Asociación Mexicana de Instituciones de Seguros (AMIS), en 2025 el número de siniestros ascendió a más de 500 mil accidentes viales, sin embargo, la percepción del riesgo no siempre avanza al mismo ritmo que la realidad.
“Muchas personas siguen creyendo que un accidente es algo que les ocurre a otros. Esa percepción disminuye la importancia de proteger su patrimonio y también influye en la manera en que enfrentan los riesgos al conducir. Fortalecer la cultura del seguro comienza por contar con información clara y tomar decisiones informadas”, explica José Antonio Vera, agente de seguros.
Bajo esta lógica sobreviven mitos que van desde sobreestimar las propias habilidades al volante hasta minimizar el valor de contar con una cobertura adecuada, creencias que pueden generar una falsa sensación de seguridad y afectar la capacidad de respuesta ante un imprevisto. A continuación, te presentamos algunos de esos mitos:
1 ► La experiencia al volante sustituye la necesidad de un seguro
Conducir de forma responsable reduce la probabilidad de sufrir un percance, pero no elimina factores que están fuera del control de cualquier automovilista. Un error de otro conductor, el robo de un vehículo o incluso fenómenos naturales pueden generar afectaciones importantes independientemente de la habilidad de quien está detrás del volante.
Más que una herramienta para compensar una mala conducción, un seguro funciona como un mecanismo de protección frente a eventos que nadie puede anticipar por completo, ni siquiera el conductor más experimentado.
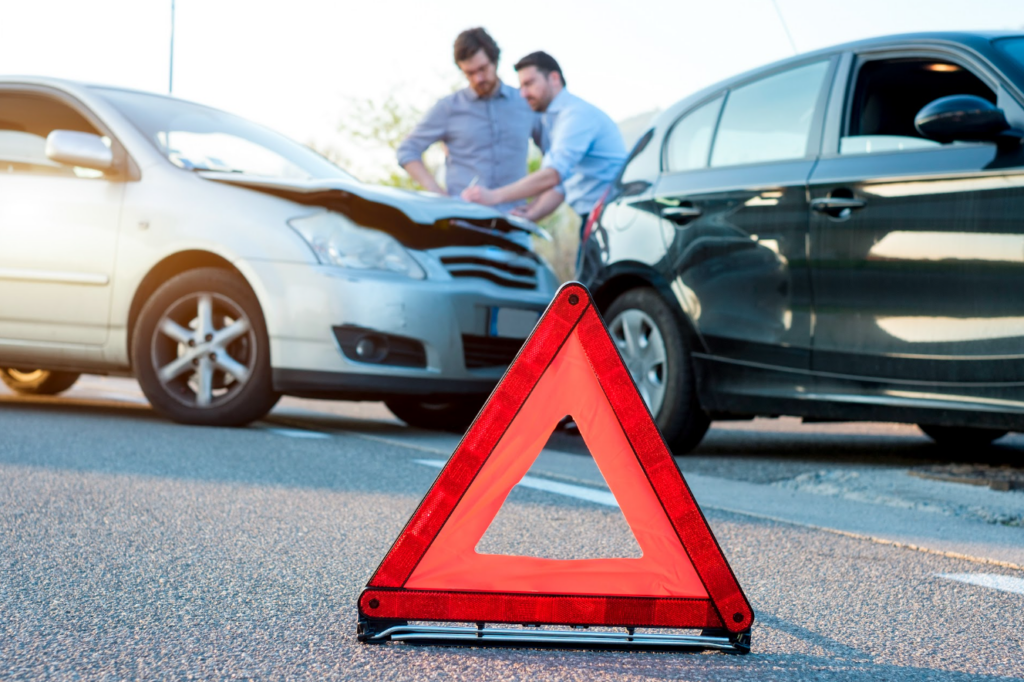
2 ► En un accidente, “el que pega paga”
Pocas frases están tan arraigadas entre los automovilistas como “el que pega paga”, sin embargo, la responsabilidad de un siniestro no se determina únicamente por el punto de impacto. La asignación de responsabilidades depende de factores como la maniobra realizada, el cumplimiento del reglamento de tránsito y las circunstancias específicas del accidente.
3 ► Los seguros buscan formas de no pagar
Esta percepción suele originarse cuando existe una discrepancia entre lo que una persona cree haber contratado y lo que realmente establece su póliza.
En la práctica, el funcionamiento de un seguro depende de las coberturas contratadas, los límites establecidos y las condiciones pactadas entre ambas partes. Por ello, uno de los mayores retos no necesariamente es la cobertura en sí, sino la comprensión de los alcances reales del producto antes de utilizarlo.
4 ► Si todas las pólizas cumplen la misma función, conviene elegir la más barata
Al comparar opciones, el precio suele ser uno de los factores que más peso tienen en la decisión, pero enfocarse solo en el costo puede ocultar diferencias relevantes en materia de coberturas, montos asegurados, asistencia vial, deducibles o procesos de atención. Dos pólizas pueden parecer similares en precio, pero ofrecer niveles de protección considerablemente distintos cuando ocurre un siniestro.
5 ► Las pólizas son demasiado complejas para entenderlas
La percepción de que los contratos están escritos en un lenguaje inaccesible ha llevado a que muchas personas los acepten sin revisarlos a detalle, pero conocer aspectos básicos como las coberturas, exclusiones, deducibles y procedimientos de reclamación puede marcar una diferencia significativa al momento de enfrentar un incidente.
La prevención comienza antes del accidente
Sin duda, la seguridad vial suele asociarse con las habilidades al volante pero la prevención va mucho más allá de conducir correctamente, por eso especialistas señalan que una parte importante de la gestión del riesgo consiste en reconocer que existen factores imposibles de controlar, desde errores de terceros hasta condiciones imprevistas del entorno. Bajo esta premisa surge el manejo defensivo, una práctica orientada a anticipar riesgos y reducir la posibilidad de que un incidente termine en accidente.
La misma lógica aplica a la protección financiera. Si bien ningún seguro evita un percance, sí permite mitigar el impacto económico que puede derivarse de él, prepararse para lo inesperado implica no solo conducir con responsabilidad, sino también contar con mecanismos de respaldo ante escenarios que pueden afectar el patrimonio de las personas.
Aun así, estimaciones de la Asociación Mexicana de Instituciones de Seguros (AMIS), señalan que tres de cada diez vehículos en circulación en México están asegurados, una realidad que refleja la necesidad de seguir fortaleciendo la cultura de prevención y de gestión de riesgos entre los automovilistas.
“La prevención y el aseguramiento no son conceptos independientes; juntos representan una de las mejores herramientas para proteger el patrimonio”.
— José Antonio Vera, agente de seguros.